

Rynek węgla w pierwszych trzech kwartałach 2026 r.
Początek roku na europejskim rynku węgla energetycznego był stosunkowo spokojny. Jednak już w drugiej połowie stycznia ceny zaczęły rosnąć. W tym czasie drożał gaz, a jego zapasy w europejskich magazynach malały. W pierwszym kwartale rynek węgla najsilniej zareagował w marcu - gdy nasilił się konflikt na Bliskim Wschodzie i wzrosły obawy o bezpieczeństwo dostaw surowców energetycznych. Jednak pod koniec pierwszego kwartału ceny węgla obniżyły się.


fot: ARP
fot: ARP
Początek roku na europejskim rynku węgla energetycznego był stosunkowo spokojny. Jednak już w drugiej połowie stycznia ceny zaczęły rosnąć. W tym czasie drożał gaz, a jego zapasy w europejskich magazynach malały. W pierwszym kwartale rynek węgla najsilniej zareagował w marcu - gdy nasilił się konflikt na Bliskim Wschodzie i wzrosły obawy o bezpieczeństwo dostaw surowców energetycznych. Jednak pod koniec pierwszego kwartału ceny węgla obniżyły się.
W kwietniu, po zakończeniu sezonu grzewczego, zainteresowanie zakupami węgla w Europie osłabło. Sprzyjały temu wyższe temperatury i wysoka produkcja energii ze źródeł odnawialnych. W maju i na początku czerwca ceny ponownie rosły, między innymi pod wpływem obaw o dostawy gazu i oczekiwanego wzrostu zużycia energii latem. W drugiej części czerwca notowania zaczęły spadać. W Chinach wysokie zapasy w portach i poprawa warunków dla elektrowni wodnych ograniczały potrzebę zakupów, a Indie korzystały z dużej podaży węgla krajowego.
Po spadku w lipcu średnie ceny węgla energetycznego wzrosły w sierpniu, a wyraźniejszy wzrost nastąpił we wrześniu. Średnia miesięczna indeksu API2 wyniosła, we wspomnianym miesiącu, 137,34 USD/t CIF ARA, czyli o około 10% wyżej niż w sierpniu. W tym samym czasie wzrosły również średnie notowania węgla z Australii, RPA i Kolumbii. W Europie wciąż istotna była sytuacja wokół Cieśniny Ormuz i związane z nią obawy o dostawy gazu. Pod koniec września europejskie magazyny gazu były wypełnione w około 70%, co jest wynikiem znacznie poniżej pięcioletniej średniej sezonowej wynoszącej ok. 89%. Dostawy węgla z portów ARA do odbiorców w głębi lądu nadal utrudniał niski poziom wody w Renie. W trzecim kwartale pojawiły się też utrudnienia w eksporcie węgla z Kazachstanu. Wstrzymano przewozy przez Rosję do portów Ust-Ługa nad Bałtykiem i Taman nad Morzem Czarnym, co zwiększyło niepewność co do wielkości eksportu.
Na rynku węgla koksowego po letnich spadkach, we wrześniu, wyraźnie podrożał australijski węgiel typu Premium Low Vol. Pod koniec trzeciego kwartału jego cena jednak spadła. Aktywność na rynku spot była niewielka. Kupujący obserwowali rozwój sytuacji w Chinach, a odbiorcy z Indii odkładali zakupy w oczekiwaniu na niższe ceny.
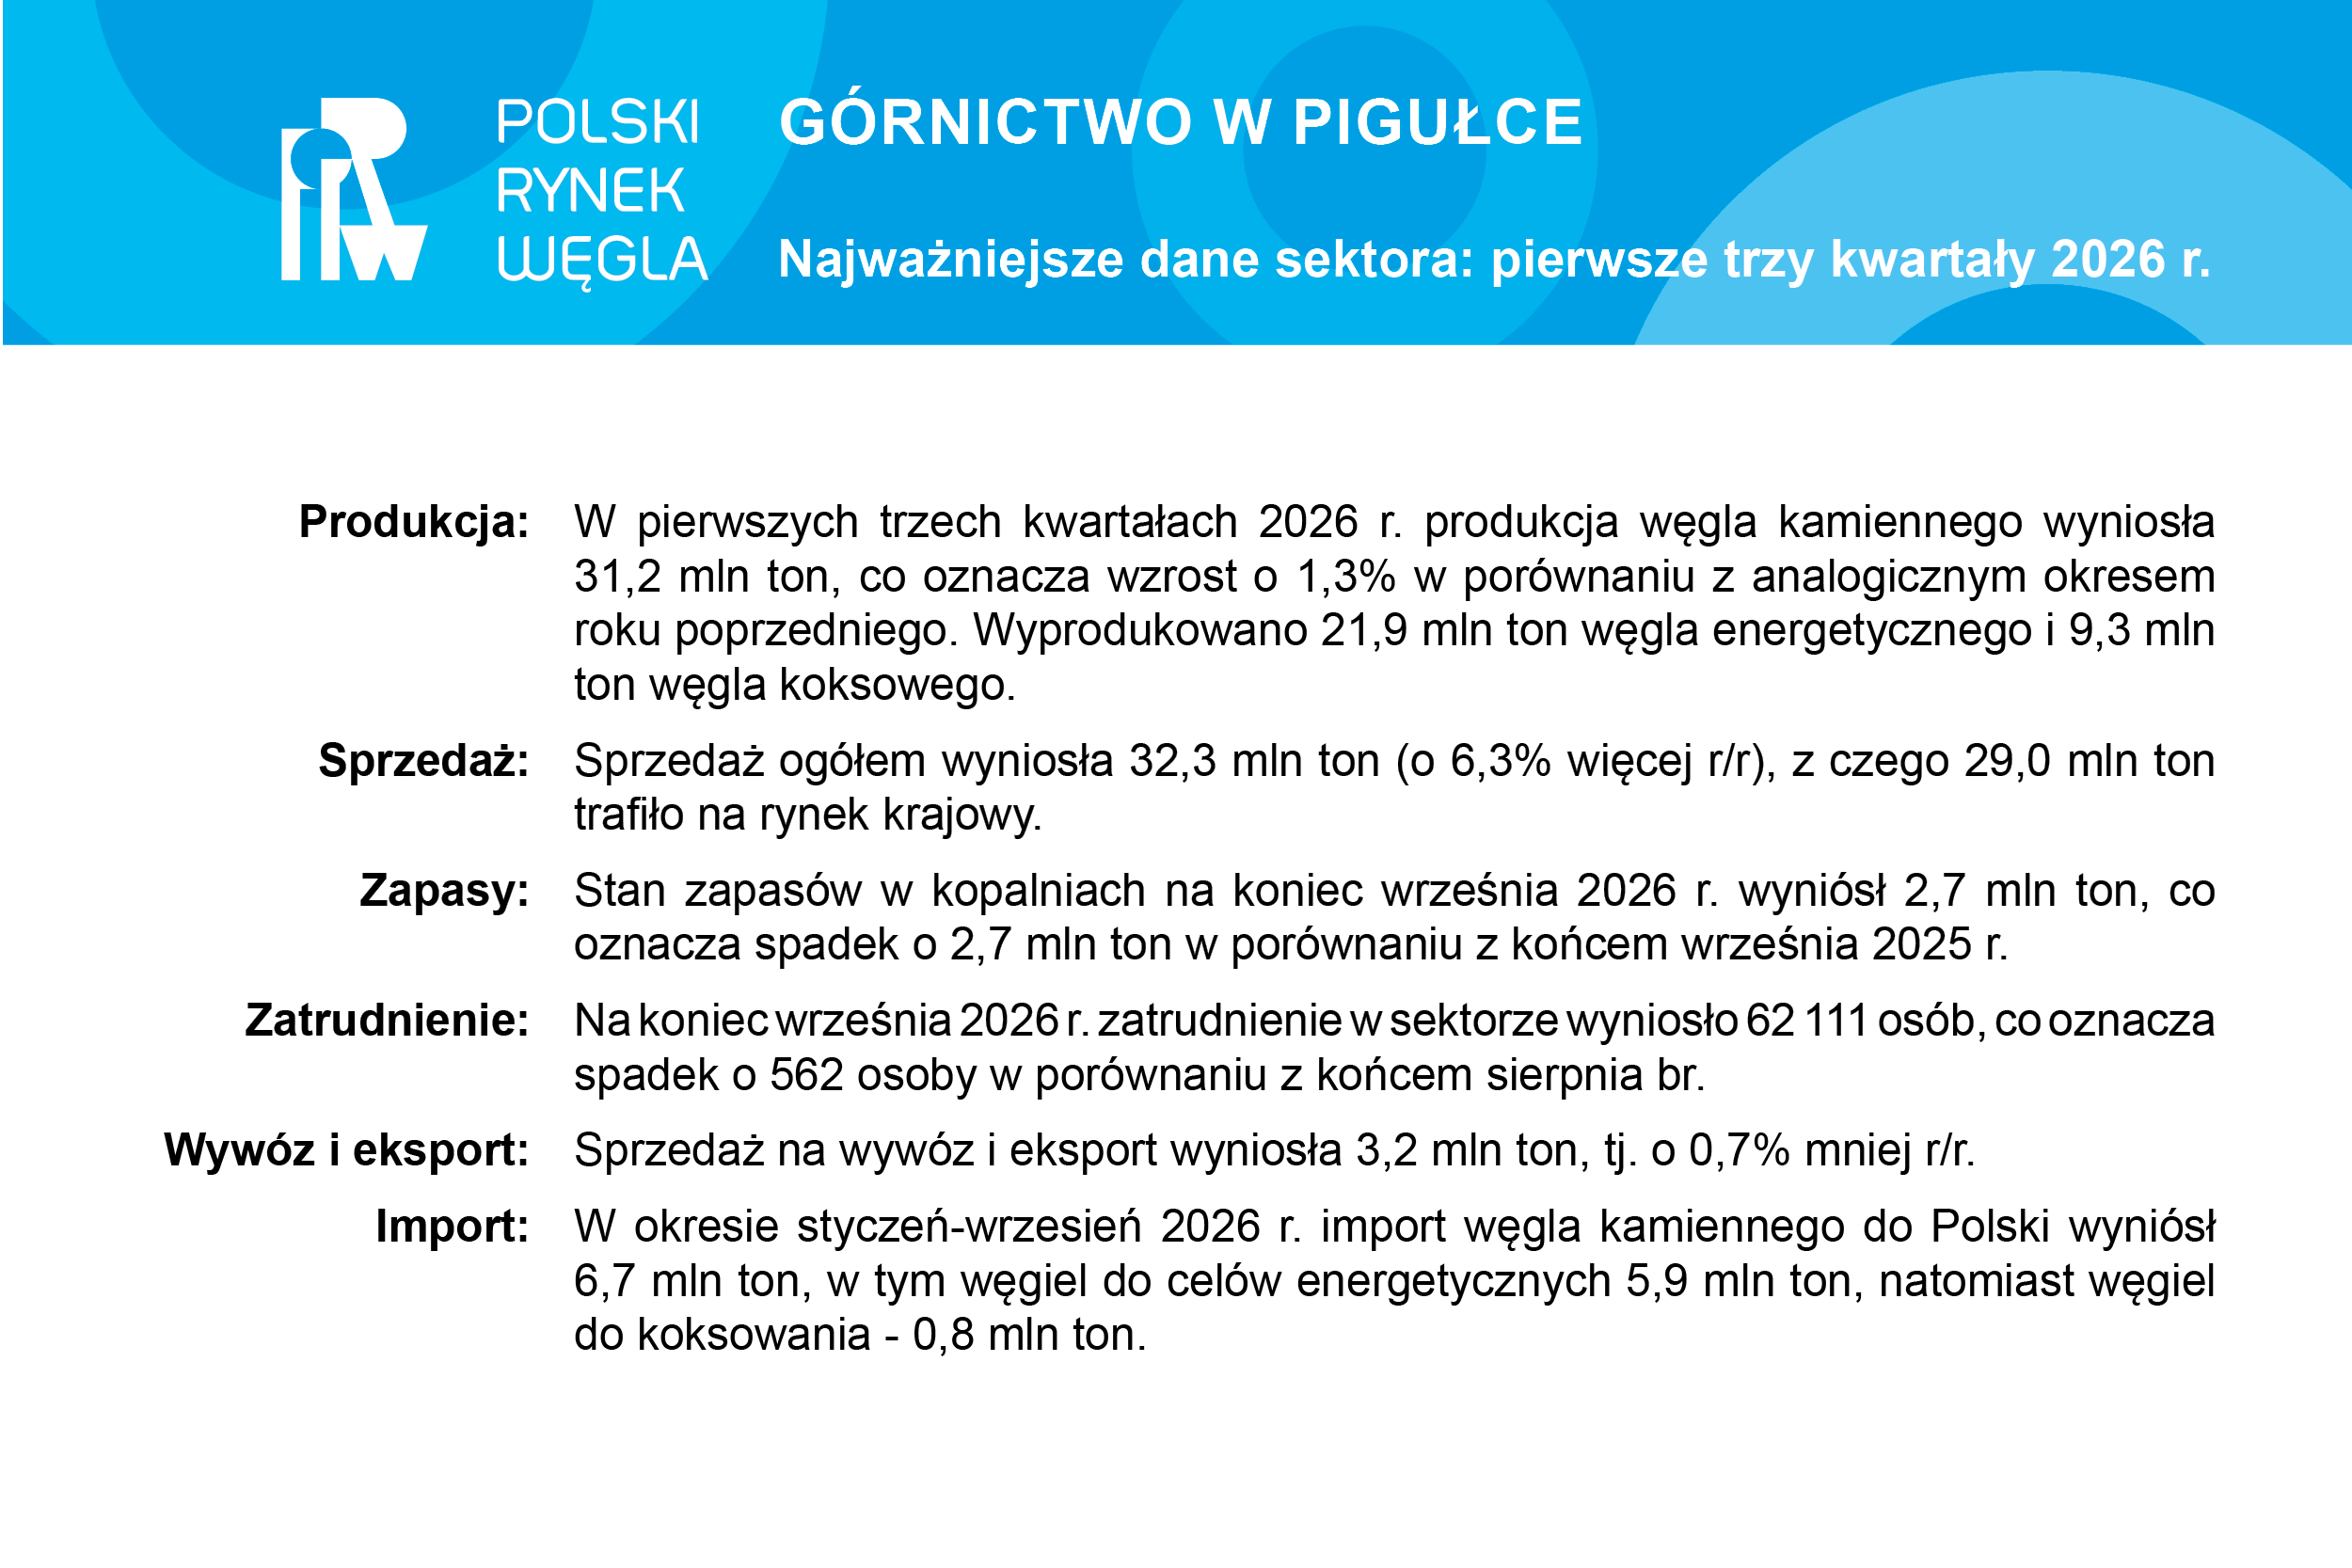
Szczegółowe dane dotyczące sytuacji na polskim rynku węgla dostępne są w serwisie Polski Rynek Węgla - https://polskirynekwegla.pl/


